八種模式 | 融資租賃公司融資產(chǎn)品設計大全 汽車租賃篇
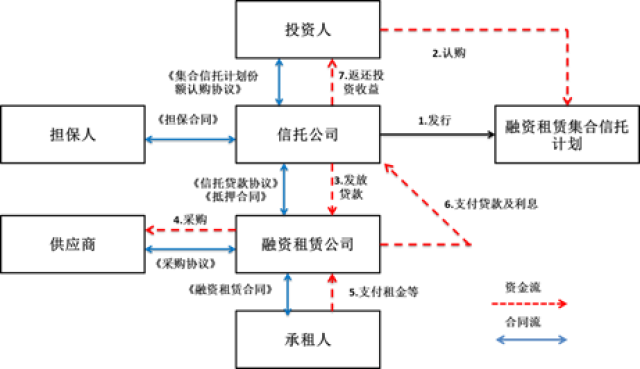
融資租賃作為一種集融資與融物于一體的金融工具,在汽車產(chǎn)業(yè)中扮演著至關重要的角色。隨著汽車消費市場的日益成熟和競爭的白熱化,融資租賃公司需要不斷推陳出新,設計出更靈活、更具競爭力的融資產(chǎn)品。本文將系統(tǒng)梳理適用于汽車租賃的八種融資產(chǎn)品設計模式,為從業(yè)者提供一份實用的“產(chǎn)品設計大全”。
一、 直接租賃模式
這是最基礎、最經(jīng)典的融資租賃模式。融資租賃公司根據(jù)承租人(通常是個人消費者或企業(yè))的選擇,向汽車經(jīng)銷商購買指定車輛,然后出租給承租人使用。承租人按期支付租金,租賃期滿后,通常以象征性的價格獲得車輛所有權。該模式適用于信用良好、希望獲得車輛所有權的客戶,產(chǎn)品設計核心在于首付比例、租期和殘值設定。
二、 售后回租模式
承租人將自有車輛出售給融資租賃公司,再以租賃方式租回使用。這種模式“盤活”了承租人的固定資產(chǎn),使其獲得一筆流動資金,同時保留了車輛的使用權。對于擁有車輛但急需資金的企業(yè)或個人,這是一個理想選擇。設計要點在于車輛估值、融資金額及還款節(jié)奏。
三、 杠桿租賃模式
針對大型汽車租賃公司或車隊運營商,融資租賃公司作為出租人,只投入少量資金(如20%-40%),其余大部分資金由銀行或其他金融機構提供。這種模式能撬動更大規(guī)模的項目,滿足承租人巨額融資需求。風險控制關鍵在于對項目未來現(xiàn)金流的評估及多方協(xié)議的嚴謹性。
四、 委托租賃模式
融資租賃公司接受委托人的資金或車輛,按委托人要求向指定承租人辦理租賃業(yè)務。公司作為受托人收取手續(xù)費,不承擔信用風險。此模式適合擁有閑置資金或車源,但缺乏租賃業(yè)務牌照或管理能力的機構。產(chǎn)品設計側重于委托協(xié)議條款和費用結構。
五、 轉(zhuǎn)租賃模式
融資租賃公司先從另一家租賃公司租入車輛,再轉(zhuǎn)租給最終承租人。這種“雙重租賃”結構常用于跨境租賃或利用不同地區(qū)的稅收優(yōu)惠政策。設計核心在于平衡兩段租賃的期限、租金和風險,確保利差收益。
六、 結構化共享模式
這是一種的創(chuàng)新型模式,融資租賃公司與承租人(或第三方)按約定比例共享車輛運營收益。例如,在網(wǎng)約車領域,租賃公司提供車輛,司機負責運營,雙方按流水比例分成,租金從分成中扣除。這種“利益共享、風險共擔”的模式極大地降低了司機的入行門檻,提升了車輛利用率。產(chǎn)品設計重點在于分成比例、考核機制和退出條款。
七、 殘值租賃模式
針對追求低月供、常換新車的年輕消費者,融資租賃公司設計出殘值租賃產(chǎn)品。在租賃期初即設定一個明確的車輛殘值(通常低于市場預測值),承租人只需支付車輛折舊部分的租金,期滿后可選擇購買、續(xù)租或返還車輛。該模式月供極低,有效促進了新車銷售和二手車流轉(zhuǎn)。殘值設定的準確性是風險控制的重中之重。
八、 新能源汽車專屬租賃模式
結合新能源汽車產(chǎn)業(yè)特點,融資租賃公司可設計“車電分離”租賃模式。即客戶租賃車身,而電池采用換電或租賃方式。這種模式降低了購車門檻,解決了電池衰減和保值率低的痛點。可與充電運營商、電池廠商合作,打造生態(tài)閉環(huán)。產(chǎn)品設計需整合多方資源,明確電池所有權、換電服務費及保險責任。 結束;內(nèi)容覆蓋即可,風險安全自然呈現(xiàn)】
如若轉(zhuǎn)載,請注明出處:http://www.qzolmy.cn/product/42.html
更新時間:2026-10-12 09:02:19